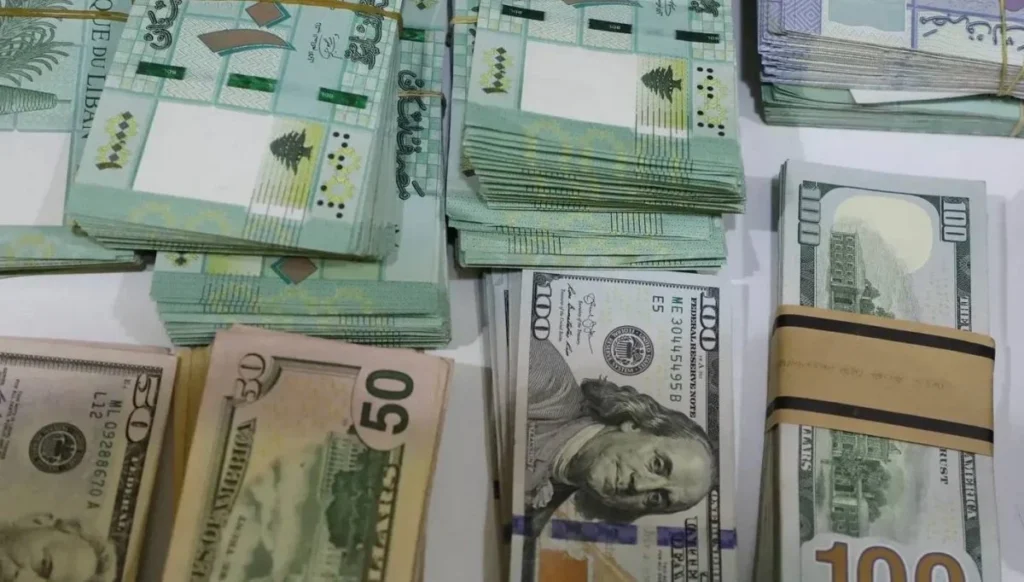
بعد سبع سنوات على الانهيار المالي، لا يزال المودعون عاجزين عن استعادة أموالهم، فيما لم تقدّم جمعية المصارف ورئيسها سليم صفير مساراً واضحاً يعيد الودائع أو يحدّد مسؤولية المصارف في الخسائر. وبينما تتواصل الإجراءات المحدودة، يبقى السؤال: ماذا فعلت المصارف فعلياً لحماية حقوق المودعين؟
حتى يوم 16 تشرين الأول 2019، أي قبل يوم واحد من اندلاع الأزمة المالية والنقدية في لبنان، كانت الحياة المصرفية مستمرة، وإعلانات المصارف تملأ الطرقات والشاشات ووسائل التواصل الاجتماعي. وكانت المصارف تتنافس على استقطاب المودعين وأموالهم من خلال العروض والبرامج الادخارية، وصولاً إلى البرامج المخصصة للأطفال وتأمين مستقبلهم.
كان المودع يختار المصرف الذي يثق به ويضع فيه مدخراته، من دون أن يكون على اطلاع على ميزانية الدولة أو حسابات مصرف لبنان أو طبيعة التوظيفات والاستثمارات التي تجريها المصارف بأمواله. ولم يكن معنياً بتفاصيل العلاقة بين المصارف والمصرف المركزي، ولا بالهندسات المالية أو المخاطر التي كانت تتراكم داخل القطاع المصرفي.
فكل ما كان يعرفه هو أنه أودع أمواله لدى مؤسسة مصرفية مؤتمنة عليها، ومسؤولة عن إعادتها إليه.
لكن مع اندلاع الأزمة، تبدّل المشهد بالكامل. فالمصارف التي بذلت كل ما في وسعها لاستقطاب أموال المودعين، راحت تلقي بمسؤولية الأزمة على الدولة ومصرف لبنان، فيما وجد المودع نفسه عاجزاً عن استعادة أمواله.
وتنكّرت المصارف لدورها في استقطاب هذه الأموال وإغراء المودعين بالفوائد المرتفعة. لا بل كانت تقنع بعضهم بتحويل ودائعهم من الدولار إلى الليرة اللبنانية، فتصرّفت كضحية، لا كأداة أساسية في جريمة موصوفة.
وبعيداً عن الجدل حول توزيع المسؤوليات، وحتى لو سلّمنا جدلاً بأن المصارف كانت ضحية، ألم يكن الأجدى بها أن تتصرف وفق ما يفرضه عليها هذا الموقع من مسؤوليات وواجبات تجاه عملائها الذين استقطبت ودائعهم، وأن تسخّر جهودها للدفاع عن حقوقهم واستعادة أموالهم، بدلاً من ترك المودعين يخوضون معركتهم وحدهم؟
وبعد مرور سبع سنوات، يبرز السؤال الذي لا يمكن القفز فوقه: ماذا فعلت المصارف فعلياً لحماية حقوق المودعين واستعادة أموالهم؟ وأي إنجاز تستطيع تقديمه اليوم لأصحاب الأموال الذين استقطبتهم بكل الوسائل المتاحة؟
وفي هذا الإطار، أكد الخبير الاقتصادي بلال علامة، في حديث إلى “ليبانون ديبايت”، أن الأزمة التي انفجرت في لبنان قبل سبع سنوات لم تبدأ فعلياً في ذلك التاريخ، بل تعود جذورها إلى نحو عشر سنوات قبل اندلاعها، نتيجة ممارسات وأساليب ملتوية في عمليات التمويل واستخدام الأموال وفتح أبواب الاستثمار.
وأوضح أن المصارف شاركت في هذه العمليات التي شُبّهت بما يُعرف بـ”مخطط بونزي” (Ponzi Scheme)، مشيراً إلى أن ما حصل لم يكن نتيجة ممارسات المصارف وحدها، بل ساهمت فيه أطراف متعددة، بدءاً من الدولة ومصرف لبنان، وصولاً إلى بعض المودعين وكبار التجار الذين انخرطوا في لعبة الفوائد الفاحشة، سعياً وراء تحقيق أرباح سريعة بطرق غير مدروسة أو حتى غير قانونية.
ولفت علامة إلى أن المصارف حاولت، بعد اندلاع الأزمة، إعادة ترتيب أوضاعها من خلال بعض الإجراءات، إلا أن تعدد الأطراف المتدخلة واختلاف وجهات النظر بينها حالا دون التوصل إلى معالجة حاسمة لأزمة الودائع، التي لا تزال عالقة بعدما جرى حجزها بطريقة وصفها بغير القانونية، نتيجة قرار مشترك بين المصارف والسلطتين السياسية والنقدية.
وأشار إلى أن المصارف سعت إلى إيجاد آلية لتصفية الودائع من دون تكبّد خسائر من رساميلها أو استثمارات أصحابها، لافتاً إلى أن عدد المصارف اللبنانية، الذي تجاوز 46 أو 47 مصرفاً، كان يفوق بكثير حاجات السوق اللبنانية وقدرتها على الاستيعاب. واعتبر أن بعض هذه المصارف لم تعد صالحة للاستمرار، إلا أن المعالجات المطروحة كانت تراعي بقاءها وتجنيب مساهميها الخسائر.
وفي هذا السياق، شدد علامة على أن تحميل المصارف جزءاً من المسؤولية لا يعني إعفاء الأطراف الأخرى، لكنه أكد في المقابل أن المصارف تتحمل المسؤولية الأكبر تجاه المودعين، بعدما أساءت استخدام أموالهم، وارتكب بعض أصحابها وأعضاء مجالس إداراتها ومديريها مخالفات خطيرة زادت من تفاقم الأزمة، من دون أن يخضعوا للمحاسبة.
وكشف أن المصارف كانت ملزمة بتطبيق المعايير الدولية في عمليات التسليف والتوظيف والاستثمار، إلا أنها خرقت هذه الضوابط بغطاء سياسي ونقدي. وأشار في هذا الإطار إلى معيار IFRS 9، متحدثاً عن ارتفاع نسب توظيف الأموال من حدود 30% إلى 70 أو 80%، ما عرّض الودائع لمخاطر كبيرة.
واعتبر أن هذه الممارسات حصلت في ظل غضّ نظر من الجهات الرقابية المعنية، بما فيها حاكمية مصرف لبنان ومجلسه المركزي، فضلاً عن مفوض الحكومة لدى المصرف المركزي، الذي تتيح له صلاحياته الرقابية الاطلاع على ما يجري.
أما عن جوهر الأزمة، فأوضح علامة أن الأداء المالي والنقدي خلال السنوات العشر التي سبقت الانهيار أدى إلى نشوء فجوة مالية ضخمة، تراوحت تقديراتها، بحسب الأرقام التي أوردها، بين 80 و90 مليار دولار، مشيراً إلى أن هذا النقص في الأموال يجري تحميله للمودعين، في ظل عدم توافر مصادر أخرى لتغطيته.
وأكد أن الودائع تشكل أمانة لدى المصارف، وهي مسجلة بموجب القانون، ولا يمكن شطبها أو إزالتها ببساطة، محذراً من إمكان التوافق بين الأطراف المعنية، بغطاء سياسي، على شطب جزء منها بدل العمل على استعادتها.
ورأى أن غياب المساءلة والمحاسبة والبحث عن الأموال التي سُرقت أو نُهبت أو أُخرجت من البلاد، سواء من الداخل أو الخارج، يشكل العقبة الأساسية أمام إعادة الودائع بالمعنى الحقيقي.
ولفت إلى أن المصارف لا تزال ترفض تحمّل الخسائر، فيما تتنصل السلطات السياسية والمالية والنقدية من مسؤولياتها، الأمر الذي يبقي المودعين وحدهم في مواجهة تداعيات الأزمة، ويحول دون التوصل إلى حل شامل ومتوازن.
واعتبر أن ما قامت به المصارف حتى اليوم لا يتعدى إجراءات محدودة، أبرزها المشاركة في تنفيذ التعاميم الصادرة عن مصرف لبنان لإعادة جزء من الودائع تدريجياً وعلى دفعات، وهي خطوات لا تكفي لمعالجة المشكلة من جذورها.
وخلص علامة إلى أن المصارف باتت في ورطة حقيقية يصعب الخروج منها في ظل أوضاعها الراهنة، وأن الحل لن يبصر النور ما دامت الأطراف المعنية ترفض تحمّل مسؤولياتها. وشدد على أن استعادة الودائع كاملة تتطلب فتح باب المحاسبة على مصراعيه، واسترداد الأموال التي سُرقت أو نُهبت أو أُخرجت من البلاد، بدل الاستمرار في تحميل المودعين نتائج الأزمة.
سيدرا دياب-ليبانون ديبايت
اختر موقع صدى الضاحية ضمن مصادرك المفضّلة لتظهر أخباره لك بصورة أوضح في Google.