
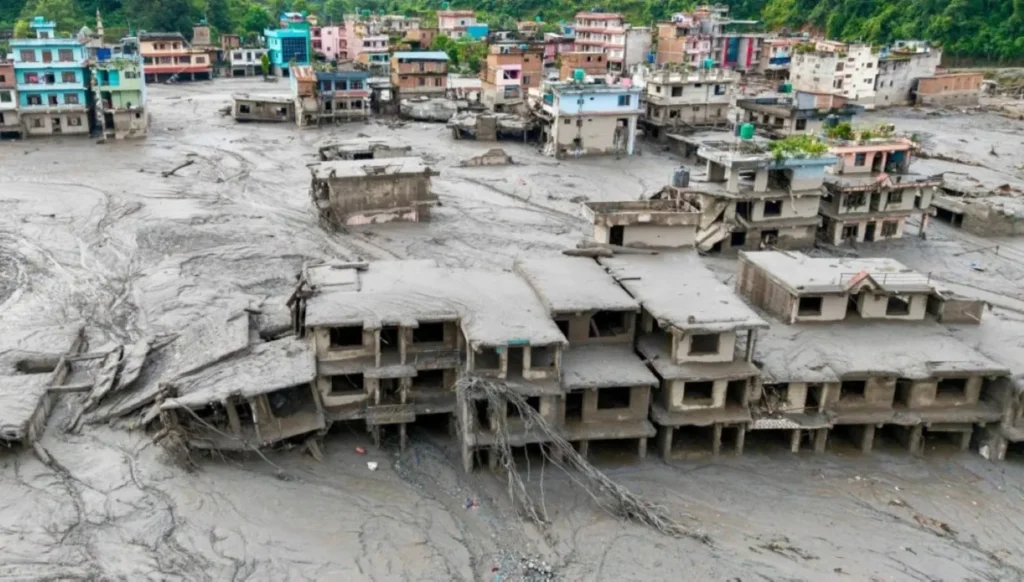
ارتفاع تكلفة التأمين وصعوبة الحصول عليه يضيفان عبئاً إلى امتلاك المنزل، وقد يؤثران في تمويله وبيعه. وبين الأسر والمصارف والحكومات، يتسع السؤال: من يتحمل الخسارة عندما تصبح حماية العقار باهظة؟ قد تشتري أسرة منزلاً، وتحسب أقساط قرضه ونفقات صيانته، ثم تفاجأ بأن فاتورة التأمين أصبحت عبئاً يصعب تحمله، أو أن الشركة لن تجدد وثيقتها. يبقى المنزل في مكانه، لكن تكلفة الاحتفاظ به تتغير، وقد تتعقد إعادة تمويله أو بيعه. هكذا تنتقل آثار الفيضانات والحرائق والعواصف من نشرات الطقس إلى ميزانيات الأسر وسوق العقارات.
في إشارة حديثة إلى هذا الترابط، طلبت هيئة التنظيم الاحترازي التابعة لبنك إنكلترا، في 30 أيلول/سبتمبر 2026، من المصارف تقييم أثر ارتفاع تكاليف التأمين والتكيّف المناخي وانخفاض قيمة الضمانات في قدرة المقترضين على التسديد وإعادة التمويل. ولم تحدد المصارف المشمولة بالمراجعة أثراً جوهرياً حالياً للمخاطر المناخية في خسائرها الائتمانية المتوقعة، لكن الهيئة دعت إلى تقييمات أكثر تفصيلاً للمخاطر المقبلة. فاتورة تتجاوز التأمين توضح التجربة الأميركية حجم الفجوة بين المواقع.
في دراسة نشرتها وزارة الخزانة في كانون الثاني/يناير 2025، وتغطي بيانات 2018-2022، بلغ متوسط قسط تأمين المنازل في خُمْس المناطق البريدية الأعلى من حيث الخسائر السنوية المتوقعة للمباني بفعل الأخطار المناخية 2,321 دولاراً، بزيادة 82% على خُمْس المناطق الأقل خطراً. وكانت معدلات عدم تجديد الوثائق أعلى بنحو 80% أيضاً. هذه بيانات تاريخية، لكنها تكشف العلاقة بين الخطر وتكلفة الحماية. وتستبعد الدراسة الفيضانات، التي لا تغطيها عادة وثائق تأمين المنازل الأميركية التقليدية، وتستبعد أيضاً الزلازل.
لا ترتفع الأقساط بفعل المخاطر المناخية وحدها؛ تؤثر تكلفة البناء والإصلاح أيضاً في المبلغ اللازم لتعويض الأضرار. أظهر اختبار أسترالي حديث كيف يمكن لارتفاع تكاليف البناء أن يفاقم ضغوط التأمين، إلى جانب الخسائر الناجمة عن الظواهر الجوية. وترتبط المشكلة بالتمويل لأن قواعد خدمة القروض لدى شركة “فاني ماي” للتمويل العقاري تشترط استمرار التغطية التأمينية المطلوبة للعقار. فالمنزل ضمان للجهة المموِّلة، إضافة إلى كونه مسكناً ومدخرات للأسرة.
اقتصادياً، يقتطع التأمين الأغلى جزءاً إضافياً من دخل المالك، ويقلص المبلغ الذي يستطيع المشتري تخصيصه للشراء. وقد يضغط ذلك على الطلب وقيمة العقار، خصوصاً عندما تصبح الخيارات التأمينية محدودة. لكنه لا يعني أن كل منزل معرض إلى الأخطار المناخية فقد قيمته، أو أن الأثر متساوٍ بين الأسواق. في أستراليا، قدّرت الهيئة التنظيمية الاحترازية في آذار/مارس 2026 أن نحو منزل من كل سبعة غير مؤمّن حالياً.
وفي سيناريوهين لاختبار الضغط، قد ترتفع النسبة إلى نحو منزل من كل أربعة بحلول عام 2050، بافتراض عدم اتخاذ تدابير إضافية للتكيّف أو السياسات. هذه ليست نتيجة حتمية، لكنها تبيّن مسار الخطر: تتحمل الأسر خسائر أكبر، وتتزايد المخاطر على المقرضين، وقد تجد الحكومة نفسها مطالبة بالمساعدة. وفي الاتحاد الأوروبي، تشير هيئة التأمين والمعاشات الأوروبية إلى أن نحو ربع خسائر الكوارث الطبيعية فقط كان مؤمّناً خلال العقود الأخيرة من الزمن. أما الخسائر غير المغطاة، فقد تؤخر التعافي وتضغط على الميزانيات العامة.
وهذه نسبة تخص قيمة الخسائر، وليست عدد المنازل غير المؤمّنة، وتشمل كوارث طبيعية تتجاوز الأخطار المناخية وحدها. حماية اليوم وتكلفة الغد تساعد بريطانيا الأسر المؤهلة عبر برنامج “فلود ري”، المشترك بين الحكومة وقطاع التأمين، لإبقاء تغطية الفيضانات ميسورة ومتاحة. لكنه مقرر أن يخرج من السوق في عام 2039، ولا يشمل المنازل المبنية بعد 2009. وهنا تتسع المعالجة لتشمل تحسين التصريف، وتحصين المباني، وتوجيه البناء بعيداً عن المواقع الأشد خطراً. يخفف دعم التأمين الفاتورة، بينما تقليل الأضرار يساعد في احتواء تكلفتها مستقبلاً.
بالنسبة إلى الأسرة، يصبح السؤال عند شراء العقار أوسع من سعره وقسطه الشهري: كم ستكلف حمايته بعد سنوات؟ وبالنسبة إلى الحكومات، تصبح القدرة على توفير السكن مرتبطة أيضاً بقدرته على الصمود، حتى لا يتحول أكبر أصل تملكه الأسرة إلى خسارة يصعب تعويضها.
المصدر: جريدة النهار
اختر موقع صدى الضاحية ضمن مصادرك المفضّلة لتظهر أخباره لك بصورة أوضح في Google.


